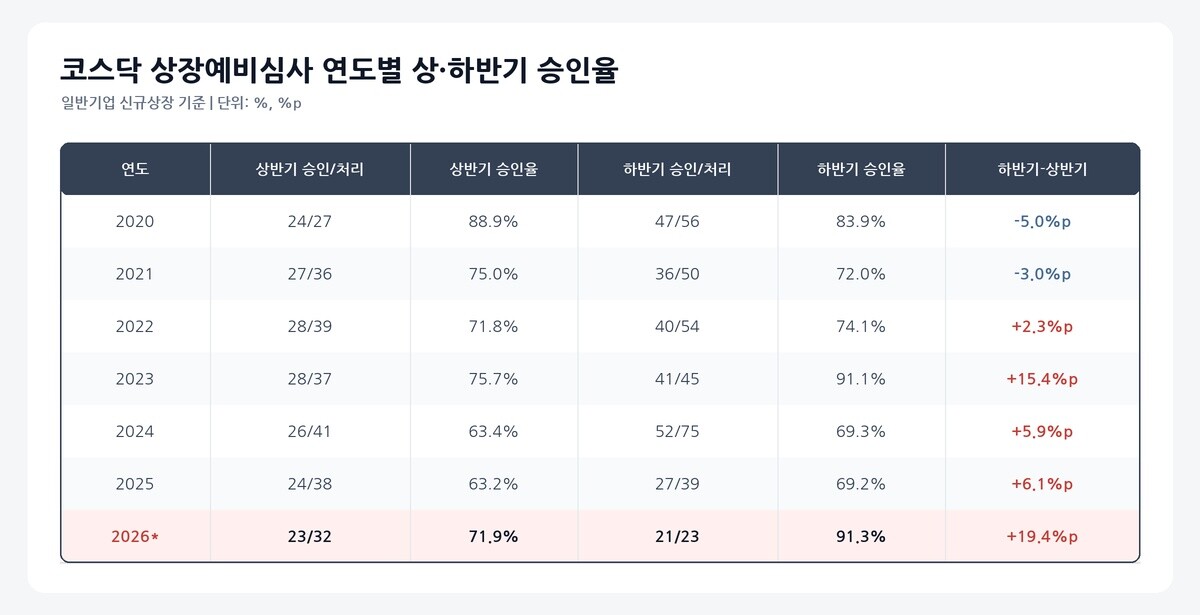
상반기 71.9%, 하반기는 최근 집계 91.3%로 격차 뚜렷…“미완료 심사 몰린 영향” 분석, 거래소 연간 실적 의식 해석도
IB 업계에서는 IPO를 추진하는 상당수 기업이 12월 결산법인인 만큼, 전년도 재무제표와 사업보고서가 확정되는 3월 이후 상장예비심사 청구와 서류 보완이 본격화돼 심사 결과도 하반기에 몰리는 경향이 있다는 진단이 나온다. 실제 2020년부터 2025년까지 심사가 끝난 일반기업은 상반기 218곳, 하반기 319곳으로 하반기가 101곳 많았다.
월별로 나눠 보면 승인 시점은 6월부터 몰리는 모습이 보였다. 상반기 승인 기업 23곳 가운데 8곳(34.8%)이 6월에 심사를 통과했고, 이 중 6곳은 6월 24~25일 이틀 동안 결과가 확정됐다. 하반기 승인 기업 21곳을 포함하면 올해 9월 15일까지 승인된 44곳 가운데 29곳(65.9%)이 6월 이후 심사를 통과했다.
통상 하반기에 심사 결과가 많이 나오는 경향을 감안하더라도, 올해는 하반기 쏠림 정도가 더욱 두드러졌다. 2020~2025년 전체 처리 건수를 합산해 계산한 승인율은 상반기 72.0%, 하반기 76.2%로 격차가 4.2%포인트에 그쳤다. 2020년과 2021년에는 상반기 승인율이 오히려 하반기보다 각각 5.0%포인트와 3.0%포인트 더 높게 집계되기도 했다. 2020~2025년 가운데 상·하반기 승인율 격차가 가장 컸던 해는 2023년(15.4%포인트)이었다.
일각에서는 거래소의 연간 상장 실적이 심사 운영에 영향을 미쳤을 가능성을 제기했다. IB 업계 한 관계자는 “거래소가 공공적인 시장 관리 기능을 수행하지만 결국 상장을 통해 수익을 올려야 하는 주식회사”라며 “연간 상장 실적과 심사 결과를 완전히 분리하기 어려운 구조”라고 주장했다. 이어 “상반기에 좋지 않은 기업만 심사를 청구하고 하반기에 좋은 기업만 들어왔다고 보기도 어렵다”며 “이런 구조에서 짧은 기간에 심사 승인이 몰리면 심사가 균일하게 이뤄졌는지 의문이 제기될 수 있다”고 지적했다.
거래소가 시장 운영과 규제 기능을 함께 수행하는 데 따른 잠재적 이해상충은 과거 연구에서도 지적됐다. 2008년 ‘경제법연구’에 실린 ‘증권시장에 있어서 자율규제기관의 이익충돌문제’는 주식회사 형태의 거래소가 기업과 투자자 유치를 위해 규제를 완화할 유인이 생길 수 있다고 분석했고, 자본시장연구원도 2012년 ‘글로벌 거래소 변화양상과 시사점’에서 영리적 목표에 규제 기능이 종속될 가능성을 짚었다.
한국거래소는 상·하반기 승인율 격차의 원인과 심사 체계 변경 여부, 상장 실적 관련 성과 지표, ‘상장 문턱 완화’ 주장에 대한 입장을 묻는 질의에 답변하기 어렵다고 밝혔다.
박찬웅 기자 rooney@ilyo.co.kr