주요 계열사 매출 성장했지만 수익성은 후퇴…미래 사업 휴머노이드 로봇은 아직 개발 단계
두 그룹은 모두 올해 6월 1일 시총 최고치를 기록한 뒤 감소했는데 감소 폭은 현대차그룹이 더 컸다. 현대차그룹은 당시 약 380조 1000억 원에서 지난 8일까지 약 186조 5000억 원(49.1%) 줄었다. LG그룹은 같은 기간 약 290조 원에서 약 91조 7000억 원(31.6%) 감소했다. 6월 1일 기준 현대차그룹이 LG그룹보다 약 90조 원 앞섰으나, 지난 8일 기준으로는 LG그룹이 약 4조 8000억 원 앞서며 순위가 뒤바뀌었다.
현대차그룹 상황을 구체적으로 보면, 상장사 12곳 가운데 절반은 최근 52주 최고가 대비 주가가 50% 넘게 하락했다. 각 사 보통주의 지난 8일 종가를 최근 52주 최고가와 비교한 결과, 현대오토에버의 하락률이 66.2%로 가장 컸다. 이어 현대로템 62.7%, 현대차 58.6%, 현대모비스 56.3%, 현대위아 54.9%, 현대비앤지스틸 53.7% 순으로 주가가 고점의 절반에도 미치지 못했다. 기아와 현대차증권도 각각 49.7%, 49.5% 하락했으며, 현대건설은 45.7%, 현대제철은 44.0%, 현대글로비스는 38.2%, 이노션은 20.6% 낮아졌다.
자동차 제조 계열사 현대차와 기아에서는 외형 성장에도 수익성이 약화하는 흐름이 나타났다. 두 회사는 그룹 시총의 55.7%를 차지한다. 양사가 발표한 올해 2분기 연결 실적에 따르면 현대차 매출은 49조 2153억 원으로 전년 동기 대비 1.9% 증가했지만 영업이익은 2조 8509억 원으로 20.8% 감소했다. 기아도 매출이 33조 370억 원으로 12.6% 늘었으나 영업이익은 2조 6285억 원으로 4.9% 줄었다. 현대차는 원자재 가격 상승과 부품사 화재에 따른 생산 차질을, 기아는 판매장려금 확대와 향후 차량 품질 보증·수리 비용에 대비한 충당금 증가 등을 이익 감소 요인으로 설명했다.
그룹 내 시총 비중이 세 번째로 큰 자동차 부품 계열사 현대모비스(16.7%)는 고부가가치 부품 판매와 외부 고객 확대를 통한 체질 개선을 추진하고 있지만, 올해 상반기에는 제조 부문 적자가 확대됐고, 2분기에는 전체 영업이익에서 A/S 사업이 차지하는 비중도 높아졌다. 상반기 모듈·핵심부품 부문 영업손실은 지난해 같은 기간 579억 원에서 올해 995억 원으로 늘었다. 2분기 전체 영업이익에서 A/S 부문이 차지하는 비중도 지난해 2분기 95.2%에서 올해 2분기 97.8%로 높아졌다.
그룹 시총 비중 4위 물류 계열사 현대글로비스(7.1%) 역시 매출은 늘었지만 영업이익률은 낮아졌다. 2분기 매출은 8조 7054억 원으로 전년 동기 대비 15.8% 늘었지만 영업이익은 약 4950억 원으로 8.1% 감소했다. 영업이익률도 7.2%에서 5.7%로 낮아졌다. 물류 부문은 컨테이너 계약운임 인하로 이익이 줄었고, 해운 부문 영업이익은 연료비 부담으로 34.6% 감소했다. 물류·해운 부문의 이익 감소가 유통 부문의 이익 증가분을 웃돌았다.
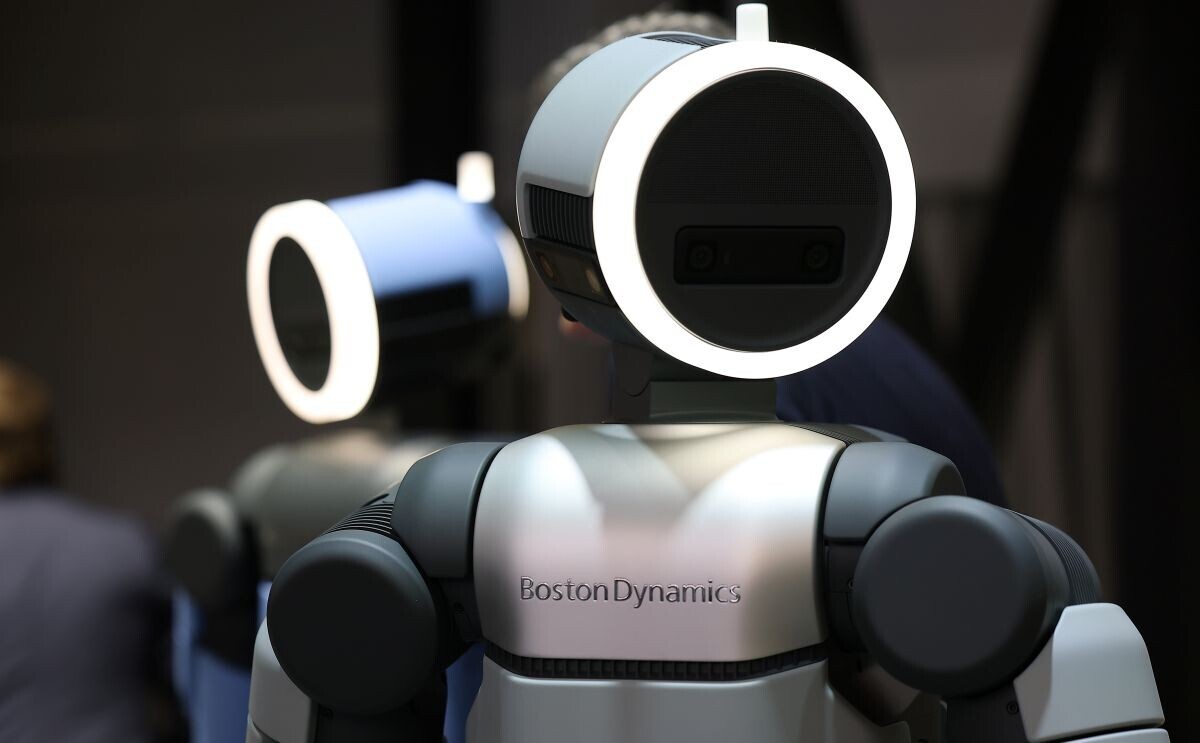
그룹의 미래 성장축인 로봇 사업은 휴머노이드 로봇 아틀라스의 양산과 현장 도입을 대규모 판매·이익으로 연결해야 하는 과제를 안고 있다. 현대차그룹의 미국 로봇 계열사 보스턴다이내믹스는 지난 6일(현지시간) 신임 최고경영자 선임을 발표하면서 아틀라스를 개발 중인 플랫폼으로 소개했다. 현대차그룹이 올해 초 공개한 로보틱스 전략에 따르면 아틀라스는 2028년부터 미국 조지아주 생산기지인 현대차그룹 메타플랜트 아메리카에서 부품을 조립 순서에 맞게 분류·배치하는 서열 작업에 투입되고, 2030년부터 부품 조립으로 활용 범위를 넓힐 예정이다. 아틀라스의 본격적인 현장 적용과 휴머노이드 사업의 수익 창출 능력 검증은 향후 과제로 남아 있다.
증권가에서도 경쟁 심화와 그룹사 물량 감소, 원가 부담 등이 주요 계열사의 실적 회복과 수익성 개선을 제약할 수 있다는 분석이 나온다. 임은영 삼성증권 연구원은 지난 6일 자동차 업종 보고서에서 “현대차·기아의 실적 둔화 원인은 일회성 생산 차질이 아닌, 중국 전기차와의 경쟁 영향이 더 크기 때문”이라며 “4분기부터 생산 차질 만회가 예상되지만, 2027년까지 실적 감소세가 예상된다”고 전망했다.
송선재 하나증권 연구원은 지난 8일 현대모비스 보고서에서 고수익성 사업인 사후서비스(A/S)가 실적을 방어할 것으로 예상하면서 “(다만) 모듈에서는 고객사 물량 감소, 반도체/PCB(인쇄회로기판) 등 원자재 가격 상승, 인도 화재 손실 등이 여전히 부정적”이라고 평가했다. 배세호 iM증권 연구원은 같은 날 현대글로비스 보고서에서 “그룹사 물량 감소와 유류 단가의 큰 변동성으로 올해 3분기 연결 영업이익 추정치를 기존 약 5960억 원에서 5369억 원으로 약 10% 하향했다”고 설명했다. 장문수 현대차증권 연구원은 지난 2일 현대오토에버 보고서에서 “차량 SW(소프트웨어) 부진이 수익성 개선을 제한할 전망”이라고 진단했다.
박찬웅 기자 [email protected]