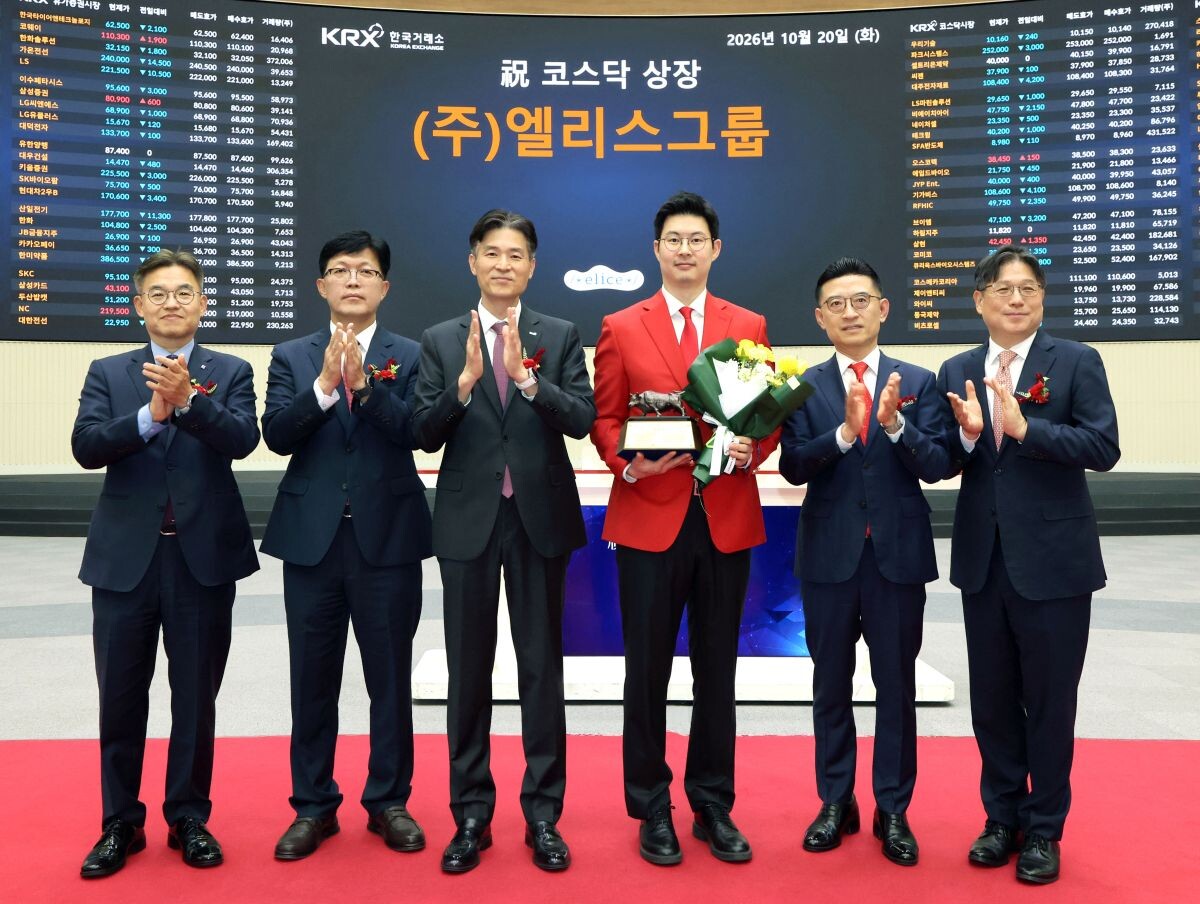
상장 첫날 32% 급락, 시초가부터 공모가 밑돌며 배정 투자자 모두 손실권…평균보다 낮은 할인율, 해외 비교기업 선정 적정성 의문
시장에서는 해외 비교기업의 주가 하락이 엘리스그룹 주가에도 영향을 미쳤을 것이라는 진단이 나온다. 엘리스그룹 공모가 산정 당시 비교기업으로 선정된 미국 AI 클라우드 기업 코어위브와 클라우드 서비스 기업 디지털오션은 지난 12~19일(현지시간) 종가 기준 각각 23.85%, 23.62% 하락했다. 코어위브는 80.26달러에서 61.12달러로, 디지털오션은 131.41달러에서 100.37달러로 내렸다.
다만 일각에서는 대표주관사인 미래에셋증권의 공모가 산정이 엘리스그룹의 기업가치를 높이는 방향으로 이뤄진 것 아니냐는 의문이 제기된다. 미래에셋증권과 공동 주관사 삼성증권은 주당 평가가액 산정에 이자·세금·감가상각비 차감 전 이익을 활용하는 EV/EBITDA 방식을 택했다.
EV/EBITDA는 순이익을 기준으로 하는 주가수익비율(PER)이나 순자산을 활용하는 주가순자산비율(PBR)과 달리 감가상각비 등을 차감하기 전 이익을 활용한다. 이에 따라 설비투자 부담이 큰 기업의 가치를 평가할 때 감가상각비에 따른 이익 감소 효과가 상대적으로 덜 반영될 수 있다. 엘리스그룹은 최근 12개월 영업이익 190억 8000만 원에 감가상각비 등 198억 7400만 원을 더한 EBITDA 389억 5400만 원을 평가 근거로 제시했다. 다만 주관사단은 설비투자와 회계처리 방식 등에 따른 차이를 줄이기 위한 선택이라고 설명했다.
지난해 연간 실적보다 증가한 최근 12개월 이익을 적용한 점도, 같은 배수 아래 주당 평가가액을 높이는 요인으로 작용했다. 주관사단은 지난해 7월부터 올해 6월까지의 실적인 ‘2026년 반기 LTM’으로 EBITDA(389억 5400만 원)를 계산했다. 이는 2025년 연간 EBITDA인 177억 9600만 원보다 2배 이상 높은 수치다. 여기에 해외 비교기업 8곳의 평균 EV/EBITDA인 27.13배를 적용하고 순차입금과 공모 유입 자금 등을 반영해 산출한 주당 평가가액은 10만 6109원이다.
비교기업과 엘리스그룹의 실적 규모 차이도 공모가 산정에서 살펴볼 대목이다. ‘한국판 코어위브’를 표방해온 엘리스그룹의 지난해 매출은 395억 1300만 원으로, 코어위브(약 7조 4067억 원)나 디지털오션(1조 3012억 원)과는 아직 큰 차이가 있다.
평균보다 낮은 공모가 할인율도 가격을 높이는 방향으로 작용했다. 지난 6일 정정된 투자설명서에 따르면 엘리스그룹의 공모희망가 상단 할인율은 14.70%로 책정됐다. 이는 2023년 이후 코스닥 일반상장기업 평균인 22.40%보다 7.70%포인트 낮은 수치다. 같은 주당 평가가액이라면 할인율이 낮을수록 공모가는 높아진다. 주관사단은 올해 상반기 연환산 매출이 지난해 연간 매출보다 73.6% 많고, 상장 직후 유통 가능 주식 비율이 20.77%로 제한적이라는 점을 낮은 할인율의 근거로 제시했다.
최종 공모가는 결국 기관투자자의 수요를 반영해 발행회사와 주관사들이 함께 결정한다. 엘리스그룹은 지난달 23일부터 이달 1일까지 진행한 기관 수요예측에서 2367건의 참여를 받아 388.84대 1의 경쟁률을 기록하는 등 청약 흥행에 성공했다.
증권업계 한 관계자는 엘리스그룹의 공모가 산정에 대해 “목표 기업가치를 먼저 정해놓고 그에 맞춰 비교기업과 할인율을 조정했을 가능성이 있다”며 “공모기업은 시가총액 1조 원 기업으로 상장했다는 상징성을 얻고, 주관사는 조 단위 대어의 상장 실적을 확보하는 만큼 양측 모두에 성과가 될 수 있다”고 말했다.
한편 미래에셋증권이 대표주관한 기업의 상장 첫날 공모가 하회는 이번이 처음이 아니다. 지난 6월 NH투자증권과 공동대표주관한 피스피스스튜디오는 첫날 종가가 공모가보다 36.14% 낮았고, 8월 상장한 기도산업 역시 34.58% 하회했다. 엘리스그룹을 포함해 올해 미래에셋증권이 대표주관한 일반기업 IPO 7곳 가운데 3곳이 첫날 손실권에서 거래를 마쳤다. 공모가 하회 건수로는 KB증권(6곳 중 3곳)과 공동 최다를 기록했다.
박찬웅 기자 rooney@ilyo.co.kr