패션과 플랫폼 결합한 사업구조, 거래액 5조로 성장…수익성 둔화·해외 확장 비용·유행 민감도는 부담
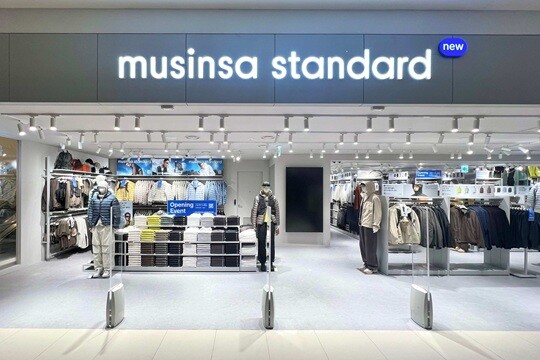
무신사의 출발은 2001년 조만호 총괄대표가 만든 온라인 커뮤니티 ‘무진장 신발 사진이 많은 곳’이다. 운동화를 좋아하는 이용자들이 신발 사진과 정보를 공유하던 커뮤니티는 이용자가 늘면서 2003년 자체 사이트 ‘무신사닷컴’으로 독립했다. 이후 신상품과 발매·할인 정보 등 패션 전반으로 콘텐츠를 넓혔고 2009년 온라인 쇼핑몰인 무신사 스토어를 열며 커머스 사업에 뛰어들었다.
무신사는 네이버·쿠팡 같은 종합 오픈마켓과 달리 패션에 특화된 버티컬 플랫폼이다. 객단가가 높고 통상적인 오픈마켓과 달리 정품 관리에 중점을 두고 있어 병행수입업자가 자유롭게 상품을 올릴 수 없고 브랜드 직접 입점과 직매입을 통해 플랫폼을 관리하는 방식이 특징이다. 중소 입점 브랜드에는 콘텐츠 제작과 마케팅, 물류 등을 지원한다.
플랫폼에 쌓인 판매 데이터를 활용해 자체 브랜드도 키웠다. 2017년 출시한 무신사 스탠다드는 지난해 거래액 4700억 원을 기록했고 올해 2분기 국내 41개 매장 판매액은 전년 동기보다 64% 늘었다. 여성 고객 비중이 높은 패션·라이프스타일 플랫폼 29CM도 지난 8월 기준 연간 거래액 1조 원을 넘겼다.
사업 영역은 뷰티와 오프라인, 해외로 확장 중이다. 무신사 스탠다드의 국내 매장은 올해 40곳을 넘어섰다. 해외에서는 일본·미국·태국 등 13개 지역에서 글로벌 스토어를 운영하고 중국에서는 상하이·항저우에 이어 선전에도 매장을 추가할 예정이다. 올해 2분기 글로벌 스토어 거래액은 전년 동기보다 143% 증가했다.
매출은 2018년 처음 1000억 원을 넘어섰고 2024년에는 연결 기준 1조 2427억 원으로 1조 원을 돌파했다. 지난해 매출은 1조 4679억 원, 영업이익은 1405억 원으로 각각 전년보다 18.1%, 36.7% 늘었고 전체 서비스 거래액도 5조 원을 넘었다. 올해 상반기 연결 매출은 8217억 원으로 전년 동기보다 22.5% 증가해 반기 기준 최대치를 기록했다. 무신사는 지난 9월 7일 한국거래소에 유가증권시장 상장예비심사신청서를 제출했다. 현재 거래소가 상장 요건을 심사하고 있다.
무신사를 어떤 기업으로 평가할지가 몸값 산정의 최대 변수다. 무신사는 내부적으로 기업가치를 8조~10조 원 수준으로 보는 것으로 알려졌다. 입점 브랜드에서 수수료를 받는 플랫폼인 동시에 무신사 스탠다드 같은 자체 브랜드를 직접 만들어 판매하고, 29CM와 뷰티·오프라인·해외 유통까지 사업 영역을 넓혀왔다. 어느 사업에 무게를 두고 평가하느냐에 따라 비교기업과 적용 배수가 달라질 수 있다.
실제 주관사 선정 과정에서는 패스트리테일링·인디텍스·H&M 등 글로벌 패션기업과 쿠팡·아마존 같은 플랫폼 기업이 비교기업 후보로 거론됐다. 패션기업과 비교하면 브랜드 경쟁력과 매출, 이익률이 주요 기준이 되고 플랫폼기업으로 보면 이용자와 거래액, 향후 성장성에 상대적으로 높은 값을 매길 수 있다.
무신사가 패션과 플랫폼의 특성을 모두 갖고 있다는 점은 성장 가능성을 넓혀주는 동시에 적정 기업가치를 산정하기 어렵게 만드는 요인이다.
지난 8월 기관투자자 간 일부 구주거래에서는 무신사의 전체 기업가치를 4조 2000억 원으로 환산한 가격이 적용됐다. 상장 과정에서 8조 원 수준을 인정받으려면 최근 거래가격의 두 배 가까운 기업가치를 투자자에게 설득해야 한다. 플랫폼과 자체 브랜드, 뷰티·해외사업을 함께 운영한다는 점 자체보다 각 사업이 앞으로 어느 정도의 매출과 이익을 만들어낼 수 있는지가 실제 평가를 좌우할 수 있다.
플랫폼과 자체 브랜드, 해외사업을 한꺼번에 성장 가능성으로 묶어 높은 기업가치를 매기기보다 각각의 경쟁력을 따져봐야 한다는 지적이 나온다. 정연승 단국대 경영학부 교수는 “플랫폼으로 보면 쿠팡이나 네이버 같은 기업이 있고 패션으로 보면 무신사보다 규모가 크거나 업력이 오래된 기업도 많다”며 “플랫폼도 있고 PB도 있고 여러 사업을 한다고 해서 앞으로도 잘할 것이라고 보는 것은 막연하다. 각각의 사업에서 실제 경쟁력이 어느 수준인지 냉정히 따져봐야 한다”고 말했다.
패션에 집중된 사업구조는 장기 성장성을 평가할 때 약점으로 꼽힌다. 소비자 취향과 선호 브랜드가 빠르게 바뀌고 세대가 바뀌면서 주로 이용하는 쇼핑 채널도 달라질 수 있어서다. 쿠팡·네이버처럼 생활 전반의 소비를 끌어들이는 종합 플랫폼과 비교하면 무신사가 확보할 수 있는 고객과 상품군에도 차이가 있다.
유통업계 한 관계자는 “무신사의 가장 큰 경쟁력은 지금의 플랫폼 영향력이다. 문제는 지금 20대가 30대가 된 뒤에도 무신사를 이용할 수 있지만 그때 새로 20대가 되는 소비자는 다른 플랫폼을 선택할 수도 있다는 점”이라고 말했다. 이어 “패션 이커머스는 트렌드 변화가 대단히 빠른 시장이고 지금 무신사의 지위가 견고해 보여도 5년 뒤에도 같은 위치에 있을지는 미지수다. 성장성을 낙관적으로 보고 지나치게 높은 가치를 주기는 부담스럽다”고 말했다.
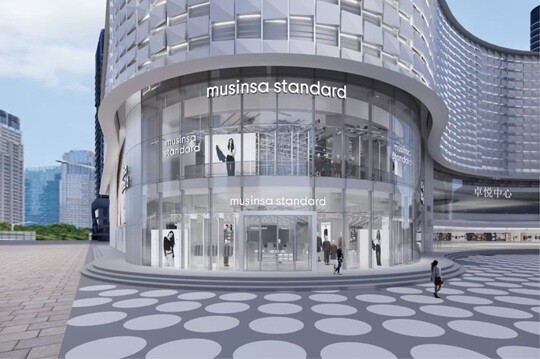
해외 시장의 경우 무신사가 국내에서 누린 브랜드 인지도와 고객 기반이 거의 통하지 않는 만큼 시장을 처음부터 다시 만들어야 한다는 점이 약점으로 꼽힌다. 쉬인·아마존 같은 글로벌 사업자와 현지 패션 플랫폼을 동시에 상대해야 한다. 이 과정에서 마케팅과 물류, 오프라인 투자비가 계속 늘어날 수 있어 해외 확장이 기대만큼 빠르게 안착하지 못하면 성장동력보다 수익성을 갉아먹는 부담으로 돌아설 가능성도 있다는 지적이 나온다.
외형성장에 치중하면서 수익성은 주춤하고 있다. 올해 상반기 매출은 22.5% 늘었지만 영업이익은 523억 원으로 11.2% 감소했다. 해외와 오프라인 사업을 넓히는 과정에서 원가와 운반비, 지급수수료 등 비용 부담이 커진 영향이다. 매출 규모를 키우는 속도에 비해 이익이 따라오지 못하면 높은 성장성을 앞세운 기업가치 산정에도 부담이 될 수 있다.
이와 관련, 무신사 관계자는 “상장을 하는 이유는 자금을 조달해 더 투자하고 입점 브랜드들과 함께 성장하기 위한 것”이라며 “시장 투자심리가 좋지 않아 적절한 가격 산정이 어렵다면 내부 판단에 따라 진행 여부를 결정하게 될 것”이라고 말했다. 이어 “현재 시점에서는 한번 추진해보겠다는 의지가 있다. 거래소와 투자자들의 판단을 보면서 상장을 통한 실익을 검토할 것”이라고 말했다.
김정민 기자 hurrymin@ilyo.co.kr